中国绿化苗木生产商 行业现状、挑战与未来趋势
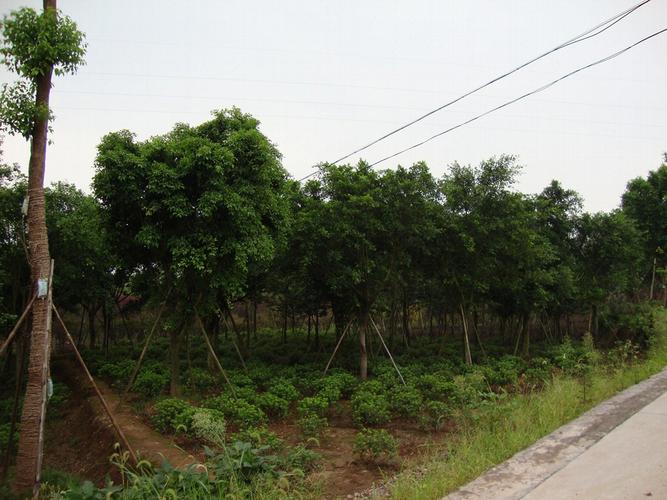
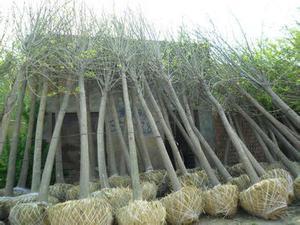
随着中国城市化进程的加快和生态文明建设的深入推进,绿化苗木产业作为园林绿化的基础支撑,迎来了前所未有的发展机遇。作为世界上最大的绿化苗木生产国之一,中国拥有庞大的生产商群体,覆盖从东北到华南的广泛地域,形成了完整的产业链。在快速扩张的背后,行业也面临着结构性矛盾、市场波动和转型升级的压力。本文将从中国绿化苗木生产商的视角,剖析行业现状、主要挑战及未来发展趋势。
一、中国绿化苗木生产商的分布与格局
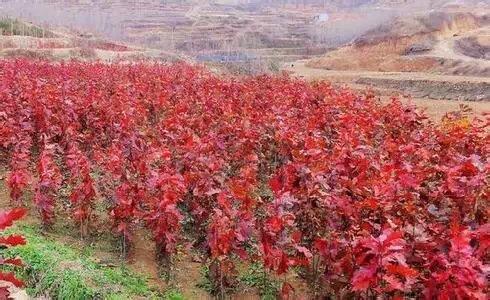
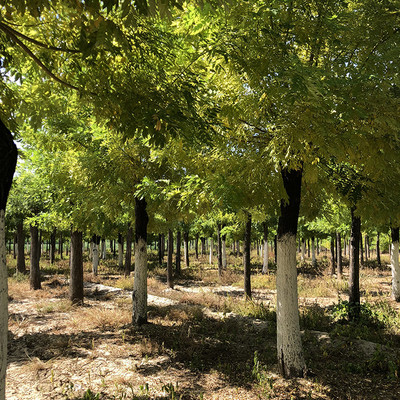
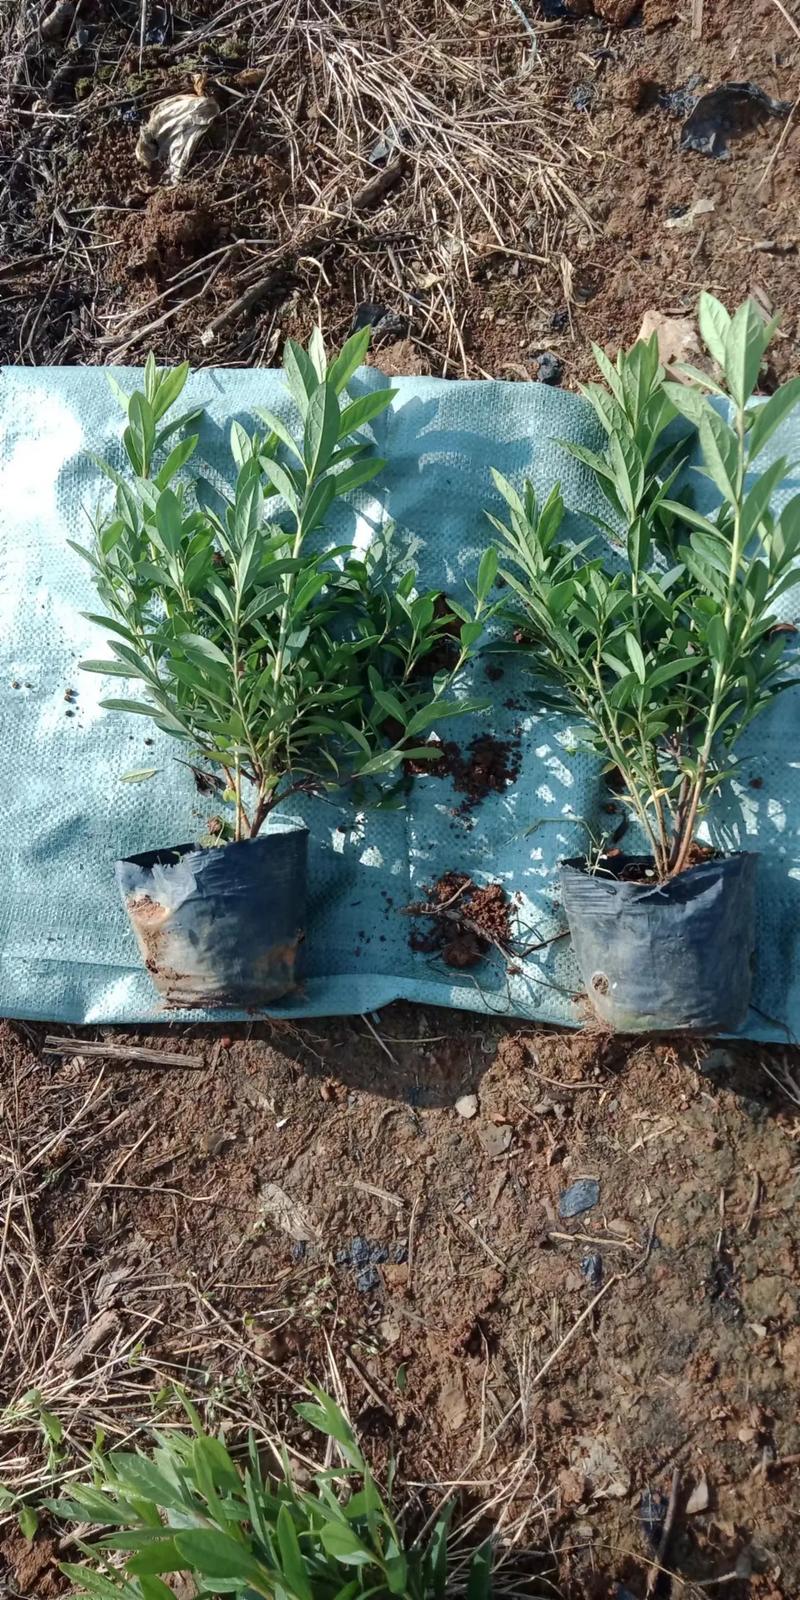
中国的绿化苗木生产呈现明显的区域化特征。长江三角洲、珠江三角洲、京津冀地区以及四川、湖南等传统苗木产区集中了大量生产商。其中,浙江萧山、江苏沭阳、山东昌邑、河南鄢陵、湖南浏阳等地是著名的苗木集散中心。生产商规模差异显著:既有数千亩以上的大型龙头苗木企业,也有大量家庭式的小微种植户。产品涵盖乔木、灌木、地被植物、藤本植物等多个品类,常见品种如桂花、银杏、香樟、女贞、红叶石楠等。
生产商在品种结构上逐步调整,从过去追求“大而全”转向“专而精”。不少企业开始专注于特色品种、乡土树种和新优品种的开发,以差异化竞争应对市场饱和。标准化、容器化、机械化生产理念逐渐普及,部分领先生产商已实现从粗放式种植向精细化管理的转型。
二、绿化苗木生产商面临的主要挑战
尽管产业规模庞大,但中国绿化苗木生产商普遍面临多重挑战。首先是市场供需不平衡。由于前期盲目跟风种植,常规品种如法桐、国槐等出现严重过剩,价格持续走低,而部分特色化、高品质苗木却供不应求。这种结构性矛盾导致大量中小生产商库存积压、资金周转困难。
其次是标准化程度低。许多生产商仍沿用传统地栽模式,苗木规格不统一、冠形不整齐,难以满足高端园林工程对一致性、成活率和景观效果的要求。容器苗、组培苗等先进生产技术推广不足,限制了产品附加值的提升。
第三是信息不对称与销售渠道单一。多数中小生产商依赖线下经纪人和传统苗交会,缺乏对市场需求的前瞻性判断,容易陷入“种什么亏什么”的怪圈。电商平台和线上交易虽在兴起,但物流成本高、信任机制不完善等因素仍制约其发展。
第四是政策与环保压力。随着耕地保护政策趋严和环保要求提高,部分占用基本农田的苗圃面临清退风险,农业生产中化肥农药的减量增效也成为生产商必须应对的课题。
三、生产商的转型升级路径
面对挑战,绿化苗木生产商需从多个维度寻求突破。一是推动品种创新与差异化。减少常规品种种植面积,增加乡土珍稀树种、抗逆性强品种和彩叶观赏树种的比例。与科研院所合作,引进和选育新优品种,形成自有知识产权。
二是提升生产标准化水平。推广容器育苗、控根育苗、水肥一体化等技术,实现苗木规格一致、成活率高、移栽季节不受限。建立从种苗到出圃的全流程质量控制体系,以品质赢得市场。
三是拓展销售渠道与品牌建设。利用短视频、直播电商、苗木专业平台等线上工具展示产品、对接客户。通过参与行业展会、申请地理标志认证等方式打造区域品牌和企业品牌,提升议价能力。
四是探索“苗木+服务”模式。从单纯卖苗木向提供设计、施工、养护一体化服务延伸,或与园林工程公司、景观设计机构建立稳定合作关系,锁定销售渠道。部分生产商还可发展观光苗圃、园艺体验等新业态,实现三产融合。
四、未来展望
中国绿化苗木生产商将呈现两极分化态势:具备规模优势、技术实力和品牌影响力的企业将强者恒强,而缺乏特色、管理粗放的小微生产商将逐步被市场淘汰或转型为专业化代工者。随着国家公园建设、城市更新、乡村振兴等战略的持续推进,对高质量、多功能的绿化苗木需求仍将保持增长,但竞争焦点将从“数量”转向“质量”。
数字化和智能化也将深刻影响行业。物联网监测苗圃环境、大数据分析市场需求、区块链追溯苗木来源等技术应用,将帮助生产商实现精准生产和精准营销。碳汇林业和生态修复项目为苗木产业开辟了新空间,生产商可根据区域生态需求调整产品结构,参与矿山修复、湿地保护等工程。
中国绿化苗木生产商正处于从高速增长向高质量发展转变的关键时期。唯有主动适应市场变化、坚持创新驱动、提升标准化和品牌化水平,才能在激烈的竞争中立于不败之地,为美丽中国建设贡献更大力量。
如若转载,请注明出处:http://www.yijialv.com/product/46.html
更新时间:2026-10-23 01:43:38